
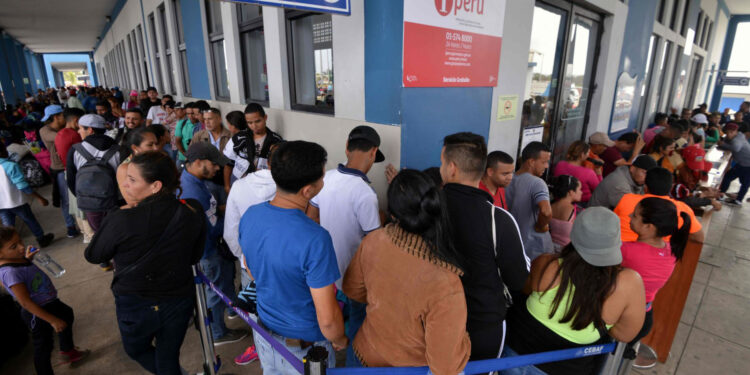
Migrantes venezolanos en Perú transfieren 5,4 millones de dólares en remesas durante el primer semestre de 2026. La comunidad de ciudadanos venezolanos radicada en territorio peruano transfirió un total de 5,4 millones de dólares hacia su tierra natal durante el primer semestre del presente año.
Dicho monto oficial, registrado en los balances técnicos que difundió la Superintendencia de Banca, Seguros y AFP (SBS), cobra especial relieve este miércoles 28 de octubre de 2026, pues demuestra la constante disciplina de auxilio familiar que ejecutan los trabajadores migrantes.
Aquella suma representa prácticamente el 50 % de todos los recursos económicos que salieron desde la nación andina con destino a Venezuela a lo largo del ejercicio anual previo.
El balance semestral de la SBS y el impacto en los hogares
Los cómputos oficiales de la entidad reguladora peruana certificaron que los usuarios remitieron 11,47 millones de dólares en transferencias familiares a territorio venezolano durante la totalidad de los doce meses del año 2025.
Frente a esa marca anterior, los 5,4 millones de dólares acumulados entre enero y junio de 2026 ratifican la enorme relevancia que preservan estos caudales monetarios para miles de familias que cubren su subsistencia con aportes foráneos.
Cálculos fundamentados en padrones administrativos del año 2025 indican que en Perú residen cerca de 1,2 millones de ciudadanos venezolanos en condición regular o en trámite de estancia.
Una fracción considerable de este colectivo aparta mes a mes una cuota fija de sus sueldos para sufragar gastos apremiantes de sus parientes en Venezuela, cubriendo compras de comida, consultas médicas, medicinas, cancelación de tarifas de servicios públicos y necesidades domésticas.
En tal sentido, las remesas configuran un cordón umbilical indispensable entre quienes laboran en el extranjero y las comunidades del estado Zulia y del resto de las regiones venezolanas.
A este respecto, enviar fondos al exterior plantea retos cotidianos para los remitentes, quienes demandan canales ágiles, tarifas justas, protección de identidad y tasas de cambio razonables.
Aunado a esto, los usuarios evalúan alternativas como depósitos interbancarios tradicionales, aplicaciones electrónicas y agencias de encomienda, sopesando las variaciones en las comisiones y los tiempos de liquidación de cada servicio.
Asimismo, analistas del sector bancario señalan que la brecha cambiaria empuja frecuentemente a personas incautas a buscar intermediarios no autorizados en redes sociales.
Las alertas por fraude financiero y la alternativa de plataformas digitales
Las denuncias ante la SBS y los peligros del canal informal
Por otra parte, recurrir a gestores particulares acarrea severas amenazas económicas para los trabajadores que intentan abaratar costes de comisión.
Operadores sin licencia retienen capitales de forma dolosa o desaparecen sin concretar las transferencias bancarias, dejando a las víctimas sin vías legales de reclamo formal.
Dicha problemática quedó en evidencia a través de datos que compartió la empresa Takenos, confirmando que la SBS contabilizó 1.486 denuncias formales por fraude financiero hasta el cierre de julio de 2026.
La firma tecnológica asoció gran parte de estos expedientes al florecimiento de estructuras clandestinas que operan al margen de cualquier regulación bancaria.
No obstante, el balance de las autoridades omite precisar cuántos de estos reclamos específicos corresponden a transferencias canalizadas hacia destinatarios en Venezuela.
En consecuencia, los defensores de los derechos del consumidor exhortan a los usuarios a descartar transacciones informales que carezcan de validación judicial o bancaria.
La incursión de Takenos y la expansión del ecosistema fintech
Por añadidura, la creciente necesidad de vías transparentes impulsó a empresas tecnológicas a diseñar canales directos para abastecer la ruta comercial entre Lima y Caracas.
La plataforma Takenos habilitó un mecanismo digital que enlaza de manera instantánea a los remitentes peruanos con los beneficiarios en territorio venezolano.
El sistema permite transferir fondos mediante la captación de soles en territorio peruano para abonar bolívares en cuentas de bancos venezolanos o mediante la red de Pago Móvil.
La compañía diseñó esta solución para migrantes con carné de extranjería o permiso de residencia vigente en Perú, gestionando las órdenes desde teléfonos inteligentes para erradicar el trato con intermediarios de dudosa procedencia.
El director de expansión de Takenos, Tobías Frieder, explicó la misión operativa del proyecto: «Enviar dinero a la familia es una necesidad recurrente para muchas personas migrantes. Por eso, buscamos facilitar el acceso a una alternativa formal que permita realizar transferencias de manera sencilla y conocer las condiciones de cada operación antes de enviarla».
Dicha expansión refleja el auge de las soluciones de tecnología financiera que conectan redes de cobro transfronterizas para atender a poblaciones con flujos constantes de dinero.
Takenos sobrepasa el millón de clientes registrados en Argentina, Bolivia, Perú, Ecuador, Chile y Paraguay, respaldada por una ronda de inversión de 10 millones de dólares que cerró en 2025 bajo el liderazgo de los fondos estadounidenses Variant y Lattice.
De modo que el envío de 5,4 millones de dólares en seis meses, el censo de 1,2 millones de migrantes, las 1.486 denuncias por fraude y la consolidación de aplicaciones reguladas perfilan el nuevo mercado de remesas entre Perú y Venezuela.
Con información de Expreso