
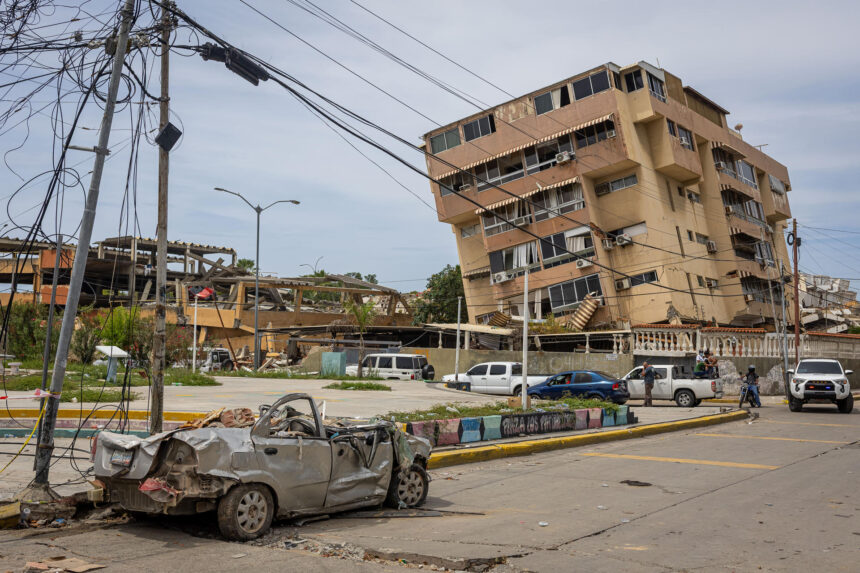
Entérese de los detalles sobre cómo funcionará el subsidio de hasta 100 mil dólares para familias que perdieron su vivienda tras el doble terremoto del 24 de junio. El presidente de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, detalló el mecanismo de ejecución del programa de crédito social y subsidio directo decretado por el Ejecutivo nacional para asistir a los núcleos familiares que sufrieron la pérdida de su vivienda principal durante los sismos del pasado 24 de junio de 2026. Ciertamente, durante una entrevista concedida al espacio radial A Tiempo de Unión Radio, el vocero bancario aclaró que el sistema financiero participará de forma exclusiva en la administración e intermediación de los fondos públicos.
Rol de la banca, recaudos obligatorios y rango de cobertura estatal
Al respecto, Pacheco especificó que el programa gubernamental está diseñado para financiar la adquisición de inmuebles dentro del mercado secundario. Por consiguiente, los ciudadanos interesados deberán cumplir tres exigencias operativas indispensables para ingresar al sistema de asignación. Sin embargo, la gestión de los expedientes estará supeditada a la verificación estricta de las autoridades competentes.
«El banco, si lo queremos poner en términos sencillos, es el administrador. Quien aporta los fondos es el Estado», enfatizó Pedro Pacheco al explicar el rol de la banca privada y pública.
Efectivamente, para optar a las soluciones habitacionales, los solicitantes deberán demostrar formalmente haber sido censados por el Ministerio de Hábitat y Vivienda, presentar el certificado oficial de inmueble colapsado y consignar el título de propiedad que acredite la titularidad del bien destruido. Por este motivo, el proceso busca garantizar que los recursos beneficien directamente a los damnificados reales del desastre telúrico.
Esquema financiero de los créditos, subsidios y alternativas de vivienda
Porcentajes de subsidio y condiciones de pago a 25 años
Por lo tanto, la estructura financiera del plan contempla la atención a inmuebles valorados en un tope máximo de 100 mil dólares mediante dos tramos de subsidio estatal. Por esa razón, para viviendas de hasta 70 mil dólares, el Estado cubrirá el 80 % del costo a fondo perdido, mientras que el 20 % restante se financiará como un préstamo a 25 años plazo con tasa BUC fijada al 5 %. En el caso de propiedades con valores entre 80 mil y 100 mil dólares, el subsidio gubernamental abarcará el 50 % del costo total.
Alternativa para quienes no califiquen al financiamiento
Por otra parte, la banca recordó que aquellos ciudadanos que decidan no optar por este financiamiento o no cumplan con los criterios de capacidad económica podrán acogerse al plan paralelo de reconstrucción estatal. Ciertamente, el Ejecutivo nacional mantendrá activas opciones de respuesta directa para garantizar un techo a la totalidad de las familias afectadas. No obstante, las evaluaciones de riesgo crediticio avanzarán en los próximos días.
Con información de Unión Radio