
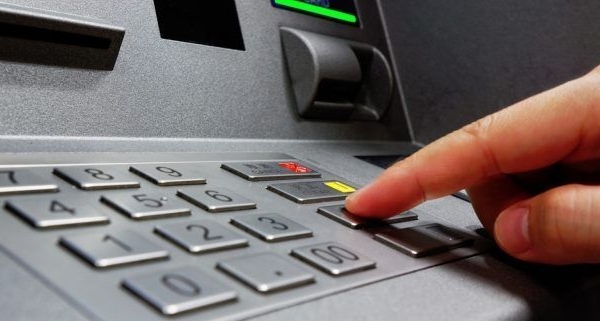
Cajeros automáticos en Venezuela: de ícono bancario a reliquia. Rastrear los orígenes del cajero automático en Venezuela revela cierta disputa. La Asociación Bancaria de Venezuela (ABV) asegura que el primer ATM se instaló en el Banco de Venezuela en 1972, mientras que el Banco Mercantil lo sitúa en la década siguiente. Hacia fines de los años 80, la expansión se consolidó con la creación del consorcio Suiche 7B en 1987, conectando bancos como Provincial, Venezuela, Caracas y Venezolano de Crédito. Dos años después surgió Conexus, con la alianza de bancos Consolidado, Mercantil, Latino y Unión.
Impacto de la tecnología y la banca electrónica
A comienzos del siglo XXI, los cajeros automáticos seguían siendo herramientas clave para retirar efectivo, consultar cuentas y hacer transferencias. Sin embargo, la digitalización y la banca electrónica comenzaron a transformar su uso.
Cajeros automáticos en Venezuela: de ícono bancario a reliquia
Declive de los cajeros en la última década
Actualmente, la hiperinflación, escasez de efectivo y operaciones digitales redujeron drásticamente su presencia. Según el Banco Central de Venezuela, en junio de 2025 había 3.992 cajeros, 34% menos que hace cinco años y 62% menos que hace diez. Banco de Venezuela, Mercantil y BDT concentran 52% de la red.
Comparación regional y densidad de cajeros
Venezuela registra 13,61 cajeros por cada 100.000 adultos, frente a 48,41 en 2015. En comparación, Colombia tiene 38,96, Perú 128,12, Ecuador 36,51 y Bolivia 40,13 por cada 100.000 adultos.
El auge del pago móvil
La implementación del pago móvil en 2017 revolucionó la relación con la banca. Mientras que en octubre de ese año se realizaron 28,8 millones de operaciones por ATM y 551.083 por pago móvil, nueve meses después las transacciones móviles superaron ampliamente a los cajeros, impulsadas por la hiperinflación y la escasez de billetes.
Lecciones y futuro
A pesar del declive, los cajeros automáticos simbolizan décadas de acceso al dinero en Venezuela. Su historia refleja adaptación y transformación, y su futuro dependerá de la estabilización económica y la recuperación del uso de efectivo.
Con información de Banca y Negocios